Commerzbank photoTAN

Screenshots
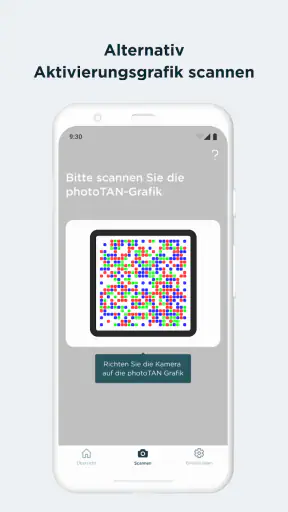
Details
- Bewertung
- 4,2
- Version
- 16.2.0
- Entwickler
- Commerzbank AG
Wenn ich eine Banking-App auf dem Smartphone nutze, möchte ich nicht erst lange überlegen müssen, ob eine Überweisung wirklich sicher bestätigt wurde. Genau hier setzt Commerzbank photoTAN an: Die App dient als zusätzliches TAN-Verfahren für das Online-Banking der Commerzbank und konzentriert sich bewusst auf diese eine Aufgabe. In meinem Eindruck ist das ihre größte Stärke. Sie versucht nicht, ein komplettes Finanzzentrum zu sein, sondern soll den entscheidenden Bestätigungsschritt möglichst unkompliziert erledigen.
Die Anwendung stammt von der Commerzbank AG und ist kostenlos erhältlich. Sie gehört damit eher in die Kategorie der praktischen Sicherheits- und Banking-Helfer als in die Reihe vollwertiger Finanzplaner. Wer bereits ein Commerzbank-Konto nutzt und regelmäßig Überweisungen oder andere Bankaufträge freigibt, bekommt ein Werkzeug, das sich gut in den bestehenden Ablauf einfügt. Wer dagegen eine unabhängige Banking-App für mehrere Banken, Haushaltsbudgets oder Wertpapierverwaltung sucht, wird hier schnell an Grenzen stoßen.
So schlägt sich die photoTAN-App im Alltag
Der eigentliche Ablauf bleibt angenehm klar
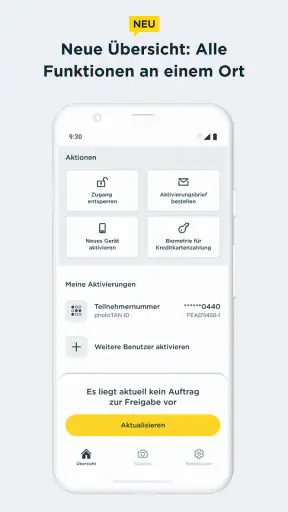
Der typische Einsatz ist schnell erklärt: Ich beginne einen Bankauftrag im Online-Banking und bestätige ihn anschließend mit dem photoTAN-Verfahren. Die App ist dabei nicht der Ort, an dem ich meine Finanzen analysiere oder Kontobewegungen über längere Zeit auswerte. Ihre Aufgabe ist es, die Freigabe eines Auftrags sicher und nachvollziehbar zu unterstützen.
Diese Konzentration wirkt zunächst unspektakulär, ist im Alltag aber hilfreich. Bei einer Überweisung möchte ich nicht durch Nachrichten, Werbung, Diagramme oder zusätzliche Menüs navigieren. Ich brauche einen klaren Weg vom Auftrag zur Bestätigung. Gerade Nutzer, die nur gelegentlich Geld überweisen, profitieren davon, dass die Anwendung nicht mit Funktionen überladen ist, die sie gar nicht benötigen.
Gleichzeitig sollte man den Begriff Banking-App nicht falsch verstehen. Commerzbank photoTAN ersetzt nicht automatisch den gesamten Zugang zum Online-Banking. Sie ist vielmehr ein Baustein innerhalb des Commerzbank-Verfahrens. Das ist wichtig, wenn man eine einzelne App sucht, in der Kontostand, Umsätze, Überweisungen und Freigaben komplett zusammenlaufen. Für diesen Zweck wäre die reguläre Banking-Anwendung oder ein anderer passender Zugang die naheliegendere Wahl.
Der Sicherheitsgedanke ist im Ablauf sichtbar
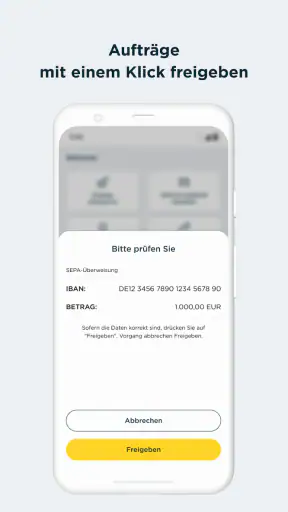
Für mich liegt der praktische Wert vor allem darin, dass die Freigabe nicht wie ein beiläufiger Klick behandelt wird. Ein Bankauftrag bekommt einen eigenen Bestätigungsschritt. Das schafft eine kurze Unterbrechung, in der ich noch einmal bewusst prüfen kann, was ich gerade freigeben möchte. Diese zusätzliche Aufmerksamkeit ist nicht bloß lästig: Sie kann helfen, versehentliche Bestätigungen zu vermeiden.
Mein wichtigster Tipp lautet deshalb, die angezeigten Auftragsdetails nicht automatisch wegzuklicken. Besonders bei größeren Beträgen, neuen Empfängern oder Überweisungen unter Zeitdruck lohnt sich ein genauer Blick. Eine TAN-App kann nicht verhindern, dass ich selbst die falschen Daten eingebe. Sie kann aber dafür sorgen, dass der Auftrag vor der Freigabe noch einmal in den Mittelpunkt rückt.
Das ist ein nicht ganz offensichtlicher Unterschied zu einer einfachen SMS-Bestätigung. Eine SMS wirkt im Alltag oft wie ein kurzer Code, den man möglichst schnell abtippt. Bei einem Verfahren, das auf die photoTAN-Bestätigung ausgerichtet ist, steht der konkrete Auftrag stärker im Zusammenhang mit der Freigabe. Für mich ist genau diese bewusste Kontrolle der sinnvollste Teil des Konzepts.
Ein realistisches Szenario: Überweisung zwischen zwei Terminen
Stell dir vor, du musst unterwegs eine Rechnung bezahlen, hast aber nur wenige Minuten. Du öffnest das Commerzbank-Online-Banking, trägst den Empfänger und den Betrag ein und wechselst anschließend zur photoTAN-App. In dieser Situation ist die App dann gut, wenn sie den Bestätigungsvorgang ohne unnötige Ablenkung unterstützt. Danach kannst du dich wieder um den eigentlichen Termin kümmern, statt dich durch ein umfangreiches Finanzmenü zu arbeiten.
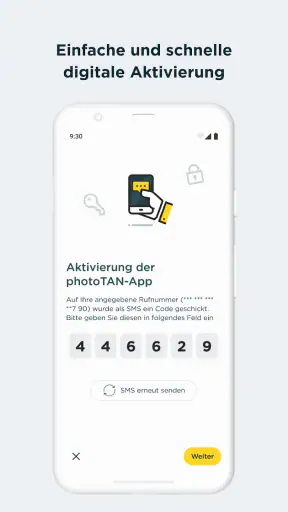
Der Haken zeigt sich, wenn das Smartphone gerade nicht zuverlässig verfügbar ist. Ein leerer Akku, ein neues Gerät oder eine noch nicht abgeschlossene Einrichtung können aus einem kurzen Bankauftrag schnell eine Unterbrechung machen. Deshalb würde ich die App nicht erst in dem Moment einrichten, in dem eine dringende Überweisung ansteht. Die Aktivierung und der erste Test gehören für mich zu den Dingen, die man in Ruhe erledigen sollte.
Wer das Verfahren regelmäßig nutzt, sollte außerdem darauf achten, dass die App auf dem Gerät erreichbar bleibt und das Telefon nicht durch aggressive Energiesparregeln daran gehindert wird, den vorgesehenen Ablauf sauber auszuführen. Ich würde vor einer wichtigen Zahlung einmal eine unkritische Anwendungssituation testen. Das ist kein spektakulärer Trick, spart aber im Ernstfall Zeit und verhindert hektische Fehlversuche.
Wo die Anwendung gegenüber üblichen Alternativen überzeugt
Im Vergleich zu einer TAN per SMS wirkt eine eigenständige Bestätigungs-App für mich moderner und besser in einen digitalen Banking-Ablauf eingebunden. Ich muss nicht auf eine Nachricht warten oder einen Code aus einer anderen Anwendung übertragen. Das kann besonders dann angenehmer sein, wenn ich viele Schritte nacheinander erledige oder das Smartphone ohnehin für das Online-Banking verwende.
Gegenüber einem separaten TAN-Generator hat die App den offensichtlichen Komfortvorteil, dass kein zusätzliches Gerät herumliegen muss. Wer häufig unterwegs ist, wird diesen Unterschied merken. Ein kleines Zusatzgerät kann zwar eine gute Alternative sein, wenn man das Smartphone bewusst nicht für Bankfreigaben nutzen möchte. Für Menschen, die ohnehin alles am Telefon erledigen, fühlt es sich aber weniger praktisch an, noch ein weiteres Gerät bereithalten zu müssen.
Der Vergleich fällt nicht in jeder Hinsicht zugunsten der App aus. Ein separates Gerät kann unabhängiger vom Smartphone sein und passt besser zu Nutzern, die digitale Bankvorgänge strikt voneinander trennen möchten. Commerzbank photoTAN ist daher nicht automatisch die beste Lösung für jede Sicherheitsvorstellung. Sie ist vor allem dann überzeugend, wenn Komfort, ein klarer Freigabeweg und die Nutzung des eigenen Smartphones zusammenpassen.
Die wichtigste Schwäche: Abhängigkeit vom eingerichteten Gerät
Die größte Einschränkung sehe ich nicht in der Grundidee, sondern in der Geräteabhängigkeit. Wenn das Smartphone verloren geht, gewechselt wird oder nicht mehr funktioniert, muss der Zugang zum TAN-Verfahren wieder geregelt werden. Gerade beim Umzug auf ein neues Telefon sollte man nicht davon ausgehen, dass eine Banking-Sicherheits-App einfach ohne weitere Schritte weiterläuft.
Das ist bei einem Sicherheitsverfahren nachvollziehbar, kann aber im Alltag unbequem werden. Wer nur ein einziges Smartphone besitzt und dieses auch für andere wichtige Dienste verwendet, sollte sich vor einem Gerätewechsel informieren, wie die Umstellung bei der Commerzbank abläuft. Ich würde das alte Telefon nicht sofort zurücksetzen, bevor die neue Lösung getestet wurde. Dieser kleine organisatorische Schritt ist einer der wertvollsten praktischen Hinweise, die sich aus der Nutzung ergeben.
Auch für Familien oder Menschen, die Bankaufträge gelegentlich gemeinsam vorbereiten, ist die App nicht unbedingt ideal. Die Freigabe hängt an der persönlichen Einrichtung und am vorgesehenen Gerät. Das kann die Weitergabe von Aufgaben erschweren, wenn mehrere Personen an einem Auftrag beteiligt sind. Für ein individuell genutztes Konto ist das weniger problematisch; bei komplizierteren privaten Abläufen sollte man die Zuständigkeiten vorher klären.
Was die App nicht leisten soll
Ich würde Commerzbank photoTAN nicht installieren, wenn mein Hauptziel eine umfassende Übersicht über mehrere Konten ist. Die App ist kein Ersatz für einen Finanzmanager, kein Haushaltsbuch und keine Plattform für eine bankübergreifende Vermögensplanung. Wer Kategorien für Ausgaben, Monatsbudgets oder automatische Auswertungen erwartet, sucht nach einer anderen Art von Anwendung.
Auch Nutzer, die möglichst wenig mit dem Smartphone erledigen möchten, sollten kritisch prüfen, ob ein anderes TAN-Verfahren besser passt. Die kostenlose Bereitstellung ist zwar angenehm, aber der Preis allein entscheidet nicht über den Komfort. Entscheidend ist, ob das eigene Verhalten zum Verfahren passt: Wer das Telefon ständig bei sich hat und digitale Abläufe bevorzugt, wird die App wahrscheinlich schätzen. Wer Bankgeschäfte lieber an einem festen Computer mit einem getrennten Gerät erledigt, könnte einen TAN-Generator als angenehmer empfinden.
Ein weiterer Punkt ist die Erwartung an die Einrichtung. Eine Sicherheits-App darf nicht so behandelt werden wie ein beliebiger Taschenrechner, den man kurz installiert und sofort wieder vergisst. Ich würde mir Zeit nehmen, die Aktivierung vollständig abzuschließen und anschließend den Ablauf einmal bewusst durchzugehen. Das reduziert die Wahrscheinlichkeit, dass die erste echte Überweisung zum unfreiwilligen Test wird.
Für wen sich die Nutzung besonders lohnt
Am besten passt die Anwendung zu Commerzbank-Kunden, die ihr Online-Banking regelmäßig nutzen und ihre Aufträge mit dem Smartphone freigeben möchten. Dazu gehören Menschen, die häufig Rechnungen überweisen, unterwegs auf Bankgeschäfte reagieren müssen oder kein zusätzliches TAN-Gerät aufbewahren wollen. Auch für Nutzer, die eine möglichst fokussierte Lösung ohne Finanzplaner-Funktionen bevorzugen, ist der reduzierte Ansatz angenehm.
Die Altersfreigabe ab null Jahren sagt wenig über die tatsächliche Zielgruppe aus, denn Bankgeschäfte richten sich natürlich an Personen mit einem entsprechenden Konto und Zugang. Technisch ist die App für Android ab Version neun vorgesehen. Wer ein älteres Gerät verwendet, sollte daher vor der Einrichtung prüfen, ob das Betriebssystem noch passt. Für aktuelle Geräte ist diese Voraussetzung im Alltag meist kein großes Hindernis, bei lange genutzten Zweithandys kann sie aber relevant werden.
Die Reichweite der Anwendung zeigt, dass sie nicht nur für eine kleine Gruppe gedacht ist: Im Play Store kommt sie auf über fünf Millionen Installationen. Dazu passt eine durchschnittliche Bewertung von 4,2 bei rund 82.000 Bewertungen. Diese Zahlen sind kein Beweis dafür, dass jeder Nutzer denselben Ablauf problemlos erlebt, aber sie vermitteln, dass das Verfahren im Alltag vieler Commerzbank-Kunden angekommen ist.
Version und langfristige Alltagstauglichkeit
Die aktuelle Version ist 16.2.0. Bei einer App, die mit Bankfreigaben zu tun hat, würde ich Aktualisierungen nicht unnötig aufschieben. Neue Versionen können für Kompatibilität, Stabilität oder die Anpassung an aktuelle Geräte wichtig sein. Gleichzeitig sollte man nach einem Update nicht sofort annehmen, dass sich jeder Ablauf exakt gleich anfühlt. Bei sicherheitsrelevanten Anwendungen ist es sinnvoll, nach größeren Änderungen einmal testweise zu prüfen, ob die eigene Einrichtung noch funktioniert.
Die Anwendung ist seit dem 30.11.2012 verfügbar. Für mich spricht diese lange Präsenz dafür, dass es sich nicht um einen kurzfristigen Zusatz handelt, sondern um einen dauerhaft vorgesehenen Bestandteil des Commerzbank-Online-Bankings. Trotzdem bleibt die persönliche Vorbereitung entscheidend. Eine lange Marktpräsenz nimmt einem nicht die Aufgabe ab, beim Gerätewechsel, bei einer Neuinstallation oder bei Problemen mit dem Zugang rechtzeitig zu handeln.
Mein Urteil nach der Abwägung
Mein Fazit fällt klar, aber nicht uneingeschränkt positiv aus: Commerzbank photoTAN ist eine sinnvolle, kostenlose Begleit-App für Commerzbank-Kunden, die Online-Banking per Smartphone bestätigen möchten. Ihre Stärke liegt nicht in einer großen Funktionsfülle, sondern in der Konzentration auf einen wichtigen Moment: die bewusste Freigabe eines Bankauftrags.
Ich würde sie einem Freund empfehlen, der ein Commerzbank-Konto nutzt, regelmäßig digital überweist und kein separates TAN-Gerät möchte. Vor der ersten dringenden Zahlung würde ich jedoch die Einrichtung abschließen, den Ablauf testen und bei einem anstehenden Handywechsel besonders vorsichtig vorgehen. Wer eine unabhängige Finanz-App, mehrere Banken in einer Oberfläche oder maximale Trennung vom Smartphone sucht, sollte lieber eine andere Lösung wählen.
Unterm Strich ist Commerzbank photoTAN kein umfassender Finanzbegleiter, sondern ein fokussiertes Werkzeug für die sichere Auftragsbestätigung. Genau deshalb funktioniert sie für die passende Zielgruppe so gut. Die beste Entscheidungshilfe ist die eigene Nutzungssituation: Smartphone als bevorzugtes Bankgerät bedeutet eine klare Empfehlung; Wunsch nach einem getrennten, unabhängigen TAN-Weg eher nicht.


